Marktupdate 41/2026 Politik schlägt Wirtschaft: Die neuen Risiken am Kapitalmarkt
Politik schlägt Wirtschaft: Die neuen Risiken am Kapitalmarkt
Markus Schön, Sonntag 04. Oktober 2026
DAS AKTUELLE GESCHEHEN
Zinsen und Politik sind die Themen, die alles am Kapitalmarkt bestimmen; konjunkturelle Entwicklungen und Unternehmensnachrichten spielen kaum eine Rolle. Das wirkt sich nicht nur auf den Anleihesektor aus, sondern bewegt die Kurse in fast allen Anlageklassen. Spannend ist hierbei die relative Stärke des US-Dollars, obwohl aus den USA – nicht nur auf der Schuldenseite – inzwischen auch die negativen Nachrichten überwiegen. Diese versucht Donald Trump mit seinem üblichen medialen „Feuerwerk“ in den Hintergrund zu drängen.
Mit zwei Nachrichten gelang es dem US-Präsidenten, die globalen Schlagzeilen zu bestimmen. Die USA lockerten die Sanktionen gegen Russland, um das Angebot an Diesel in den USA selbst, aber auch weltweit zu erhöhen. Russland wird dafür hohe Milliardenbeträge erhalten. Kaum war diese Nachricht verdaut, verkündete Donald Trump am heutigen Sonntag eine teilweise Waffenruhe zwischen Russland und der Ukraine an, die sich auf die Energieanlagen erstrecken soll. Allerdings hat die Ukraine überrascht reagiert, während aus Russland keine Stellungnahme kam. Trump scheint damit innenpolitisch die Stimmung vor den Zwischenwahlen Anfang November 2026 drehen zu wollen. Inzwischen sind seine Umfragewerte so schlecht wie nie zuvor. Damit könnte er auf eine Situation zusteuern, in der seine Partei die Mehrheiten in beiden US-Parlamentskammern verliert. Ein weiterer, diesbezüglicher Warnhinweis ist das erneut auf ein Rekordtief zusteuernde Vertrauen der US-Verbraucher. Neben der auch in den USA spürbar gestiegenen Inflation wird das Zinsniveau dort zu einem Problem. Die Rendite von zehn Jahre laufenden US-Staatsanleihen ist mit knapp 5,4% p. a. auf das höchste Niveau seit den Anschlägen vom 11.09.2021 gestiegen.
Gleichzeitig fließt Kapital so stark wie seit Beginn der Corona-Pandemie nicht mehr in Geldmarktprodukte und Anleihen. Die Zuflüsse in den Aktienmarkt sind inzwischen sehr überschaubar und betreffen fast nur Technologiewerte mit dem Schwerpunkt in den USA. Da ändert auch das sich besser als erwartet entwickelnden Wirtschaftswachstum in Deutschland nichts. Zwar gibt es hoffnungsvolle Signale bei Maschinenbauunternehmen und in der Chemie-Industrie, aber für eine positive Entwicklung ist dies viel zu wenig. Entsprechend schwach präsentieren sich DAX und MDAX.
DIE ERWARTUNG
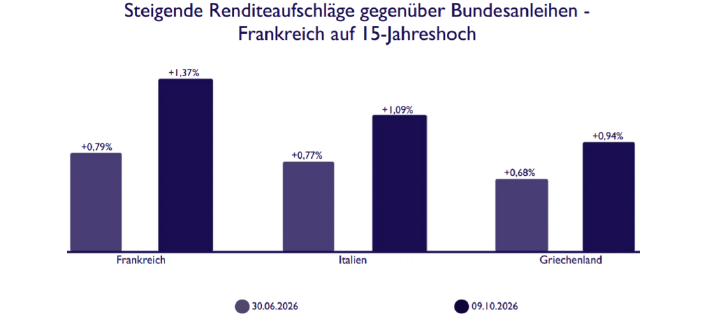
Beide deutschen Indices stehen bei 2% in diesem Jahr – der DAX im Plus, der MDAX im Minus. Noch schlechter sieht es jedoch beim französischen Leitindex aus, der seit dem Sommer 11% verloren hat. Hier machen sich die Sorgen um Frankreichs Staatsverschuldung bemerkbar, die inzwischen bei 120% liegt und keine Reformen angegangen werden. Die Sorge vor einer neuen Euro-Staatsschuldenkrise greift immer stärker um sich. Deswegen verliert die Gemeinschaftswährung weiter, auch weil die EZB signalisiert hat, derzeit nicht eingreifen zu wollen. Letztlich könnte die Notenbank nur lang laufende Staatsanleihen kaufen, um so das Zinsniveau zu senken, müsste dies aber für alle Euro-Staaten im Verhältnis zur Größe tun. Davon würde Deutschland als größter Euro- Staat am meisten profitieren. Die USA gehen diesen Weg etwas anders. Dort kauft die Regierung selbst lang laufende Staatsanleihen, die dann durch deutlich kürzere Papiere finanziert werden. Neben der Verlagerung von Risiken auf die Zukunft ist es eine Möglichkeit, die US-Notenbank unter Druck zu setzen, mindestens beim Leitzins vorsichtig zu agieren. Nahezu komplett außerhalb der öffentlichen Wahrnehmung fanden Handelsgespräche zwischen China und der EU statt. Wirklich gute Resultate waren dort aus europäischer Sicht nicht vorhanden. China nutzt das politische Umfeld, um sich sehr geschickt für die Zukunft zu rüsten, kann aber die eigenen Probleme drastischer Überkapazitäten in einigen Sektor nicht komplett verbergen. Letztlich profitieren China und Indien sowie viele asiatische Staaten von den westlichen Sanktionen gegen Russland, weil sie dort Rohstoffe derzeit viel günstiger einkaufen können. Das schafft einen Vorteil in der Wettbewerbsfähigkeit, der sich im ganzen Ausmaß erst in einigen Jahren zeigen wird. Umso wichtiger ist eine wirtschaftliche und politische Modernisierung der europäischen Staaten, die aber nicht erfolgt. Vielmehr bleibt die Idee unverändert, mit immer neuen Schulden zu agieren. Aber die Warnzeichen werden größer, dass dies an den Kapitalmärkten nicht mehr dauerhaft akzeptiert werden wird. Je später darauf reagiert wird, desto größer wird die dann platzende Blase sein. Hinzu kommt der immense Kapitalbedarf, der mit KI-Investitionen einhergeht. Einerseits konkurrieren die Unternehmen mit Staaten um das Kapital zur Finanzierung; anderseits ist die Verschuldung in diesem Sektor extrem hoch. Immer stärker kommt die Frage auf, inwieweit es überhaupt realistisch ist, in absehbarer Zeit eine Amortisation zu erzielen. Daher schwellt unter dem Umfeld teilweise noch steigender Aktienwerte und hoher politischer Unsicherheit eine neue Finanzkrise, die nach unserer Einschätzung in den kommenden zwei Jahren zu Verwerfungen führen wird. Unklar ist, wie stark dies ausfällt und welche Sektoren es trifft. Daher ist es wichtig, gut rentierende Anleihen mit überschaubaren Laufzeiten zu haben und mindestens die Erträge in Edelmetalle wie Silber oder Platin zu investieren, um eine zusätzliche Risikoabsicherung zu erhalten. Weil das Zinsniveau auch bei kürzeren Laufzeiten so attraktiv ist, ist eine hohe Liquidität – anders als im Markt zu sehen – nicht sinnvoll. Die Ertragschancen sind derzeit zu gut, ohne lange Laufzeiten oder Risiken eingehen zu müssen.
Der Text ist unser sonntäglich erscheinendes Schön & Co-Marktupdate, für das Sie sich unter info@schoenco.de jederzeit kostenlos und unverbindlich.