Marktupdate 37/2026 Ist das der Beginn eines perfekten Sturms?
DAS AKTUELLE GESCHEHEN
Markus Schön, Sonntag 13. September 2026
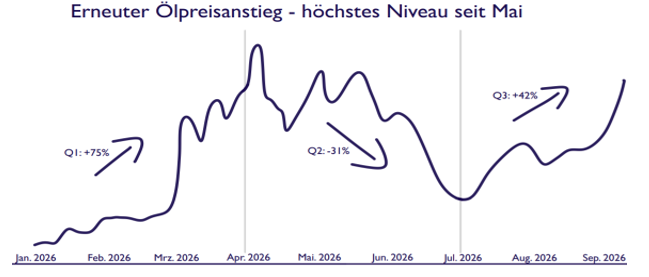
Nach der Straße von Hormus, die vom Iran kontrolliert wird, haben die dem Iran nahestehenden Huthi-Rebellen einen weiteren Seeweg für den globalen Schiffsverkehr unter ihre Kontrolle gebracht. Zudem haben sie die wichtigste Ölpipeline Saudi-Arabiens attackiert. Damit könnte der wichtigste Ölproduzent im arabischen Raum in wenigen Tagen nicht mehr in der Lage sein, Erdöl zu exportieren. Dann würde die handelbare Menge um 4% sinken und vermutlich den Ölpreis von derzeit rund 100 auf 120 US-Dollar steigen lassen. Diesel wird in Deutschland dann vermutlich 3 Euro pro Liter kosten. Das würde zwei Entwicklungen verschärfen: Zum einen belastet dies viele Unternehmen in kaum vorstellbarem Ausmaß.
Zum anderen wird die Inflation weiter steigen. Damit steuern die Notenbanken auf einen Zielkonflikt zu, den sie 2022 schlecht gelöst hatten. Eine schwache Wirtschaft benötigt günstige Refinanzierungskosten. Eine hohe Inflation muss durch höhere Preise für die Refinanzierung bekämpft werden. Bislang setzt insbesondere die EZB ihren Schwerpunkt auf die Bekämpfung der Inflation, obwohl spätestens 2022 gezeigt hatte, wie untauglich Geldpolitik bei exogenen Schocks ist. Auch dies ist einer der Gründe, weshalb die USA und China ihre wirtschaftliche Überlegenheit gegenüber der
Eurozone und der EU immer weiter ausbauen. Schließlich ist es aus unserer Sicht in der kommenden Woche eine Leitzinserhöhung in den USA alles andere als sicher. Aber möglicherweise hat Donald Trump dem Chef der Notenbank das entscheidende Argument geliefert, gegen den Willen des US-Präsidenten eine Leitzinserhöhung zu vollziehen. Trump hatte bei einem Wahlsieg seiner Republikaner eine „Dividende“ von 5.000 US-Dollar pro US-Bürger versprochen. Dieses Wahlversprechen summiert sich auf rund 1,3 Billionen US-Dollar oder 3,5% der derzeitigen Staatsverschuldung.
DIE ERWARTUNG
Donald Trump scheint unter dem Blickwinkel zu handeln, rund 40 Billionen oder knapp 42 Billionen US-Staatsschulden machen keinen großen Unterschied. Auf dem aktuellen Niveau müssten die USA fast 30% der Einnahmen für die Zinszahlungen aufwenden. Derzeit behilft sich das US-Finanzministerium, in dem es längere Laufzeiten in kürzere Anleihen „tauscht“. Solche Transaktionen kann man aber immer nur einmal machen, was wiederum die Gefahren bei einem anhaltenden Zinsanstieg signifikant erhöht. Eigentlich kann die US-Notenbank nur die ohnehin schon erfolgenden Anleihekäufe ausweiten und müsste sogar die kurzfristigen Zinsen senken. Mindestens letzteres ist unwahrscheinlich, weil Trump nichts zeigt, aus dem man schließen könnte, seine Regierung strebe eine Reduzierung der Verschuldung an. Aber nicht nur die Regierungen – Deutschland will auch mehr als 200 Mrd. Euro neue Schulden machen – sind ein Problem. Der Kapitalmarkt kauft weiterhin nahezu alles, was irgendwie hohe Renditen verspricht. Bei 5% Zinsen p. a. für US-Staatsanleihen steigt natürlich auch dort die Nachfrage, aber besonders gesucht werden Aktien und Private Equity in KI-Firmen, obwohl sich die Mahnungen vor einer nicht mehr zu kontrollierenden Technologie mehren. Es bleibt damit eine widersprüchliche Lage. Für bestehende Papiere fallen teilweise die Kurse, aber alles, was neu auf den Markt kommt – insbesondere Anleihen – wird schon fast begierig aufgesogen. Eine Neuemission von 30 Jahre laufenden US-Staatsanleihen erhielt eine Nachfrage von 22 Mrd. US-Dollar, obwohl die Verschuldung explodiert, Inflationsrisiken eher steigen und die weitere Zinsentwicklung ungewiss ist. Aber auch Unternehmensanleihen werden stark nachgefragt. Die Emissionen liegen schon jetzt 8% über dem Rekordjahr 2020. Bestehende Unternehmensanleihen aus Deutschland hingegen haben in diesem Jahr bislang 1% an Wert eingebüßt, während deutsche Staatsanleihen 4% im Minus sind. Aber auch Edelmetalle und deutsche bzw. europäische Aktien nähren sich in Rekordgeschwindigkeit einer negativen Wertentwicklung in diesem Jahr an. Der deutsche Leitindex DAX hat innerhalb der vergangenen zwei Handelswochen mehr als 50% seines Jahresgewinns verloren. Der Goldpreis ist wieder auf dem Niveau zum Jahresanfang 2026 angekommen. Silber und Platin sind deutlich im Minus. Selbst die – aus unserer Sicht unverständliche – Erholung der „Digitalwährung“ Bitcoin wurde je gestoppt. Inzwischen gehört dies zu den schlechtesten Anlagemöglichkeiten in diesem Jahr. Einzig die US-Aktien und global „alles rund um KI“ stellen sich noch positiv dar. Aber diese Anstiege weltweit werden von rund einem Dutzend Unternehmen getragen und stehen auf tönernen Füßen. Mit der möglichen Zuspitzung der Lage erscheint es sinnvoll, Risikoanlagen derzeit (noch) nicht auszubauen, sondern weiter auf erstklassige Zinspapiere mit relativ kurzen Laufzeiten zu setzen. Erträge sollten in Anleihen und Edelmetalle investiert werden, während Liquidität und Fälligkeiten in Anleihen mit überschaubarer (Rest-)Laufzeit angelegt werden sollten, weil eher die allgemeinen Bonitäts- als Zinserhöhungsrisiken schlagend werden könnten.
Der Text ist unser sonntäglich erscheinendes Schön & Co-Marktupdate, für das Sie sich unter info@schoenco.de jederzeit kostenlos und unverbindlich