Marktupdate 39/2026 Ein schlechter Börsenmonat
Markus Schön, Sonntag 27. September 2026
DAS AKTUELLE GESCHEHEN
Widersprüchliche Signale gingen von der hinter uns liegenden Handelswoche aus. Konstant waren steigende Zinsen. Darunter litten Aktien nur eingeschränkt, während Edelmetalle auch teilweise deutliche Minuszeichen aufwiesen. Deswegen wird der September 2026 einer der schlechteren Börsenmonate für nahezu alle Anlageklassen sein. Vor allem befeuert er aber auch eine Gefahr: Geld geht wieder vermehrt dorthin, wo hohe Verlustrisiken drohen.
Einerseits betrifft die Aktien, da die Indices im Wochenvergleich Zuwächse hatten, die wieder nahezu ausschließlich auf KI- und Technologie-Aktien zurückzuführen waren. Ohnehin schon hoch bewertete Anlagen gewinnen damit weiterhin hinzu. Damit steigt das Bewertungsniveau weiter an, obwohl der Nutzen der KI sich wirtschaftlich weiterhin nicht in dem erwarteten Umfang zeigt. Wert und Wertschöpfung fallen damit noch stärker auseinander. Andererseits betreffen die Verlustrisiken auch Anleihen – vor allem in den USA. Dies hat weniger mit den immensen Staatsschulden als der Art der Refinanzierung zu tun. Wie die USA als Staat finanzieren sich immer mehr Schuldner kurzfristig, weil variable oder kurz laufende Zinsen günstiger als 30, 10 oder selbst fünf Jahre laufende Anleihen ist. Damit wird vordergründig die Zinslast gedrückt, aber vordergründig eine Schuldentragfähigkeit suggeriert, die viele Unternehmen – gerade in den USA – nicht haben. Zudem ist es eine „Wette“ auf niedrige Zinsen im Kurzfristbereich. Dabei stimmen in den USA immer mehr Vertreter der Notenbank auf weiter steigende Leitzinsen ein. Ursächlich hierfür sind steigende Treibstoffpreise. Diesel hat in den USA einen neuen Rekordpreis erreicht, aber eben auch eine sehr stabile US-Wirtschaft, die die steigenden Zinsen gut verkraftet, weil aufgrund des KI-Booms auch ungeahnte Mittel in die USA fließen. Davon scheint auch China zu profitieren, weil sich der chinesische Staatspräsident bei einem Besuch in den USA zu Wirtschaftsfragen nicht nur entspannt, sondern selbstbewusst äußerte. Aus unserer Sicht ist es überraschend, weil man mit Ausnahme der KI-Robotik wenig Innovationen aus China in dem Segment wahrnimmt. Gleichzeitig kämpft die zweitgrößte Wirtschaftsmacht der Welt mit massiven Überkapazitäten – gerade auch im Automobilsektor. Hinzukommen die Probleme des immer noch überhitzten Immobilienmarkts.
DIE ERWARTUNG
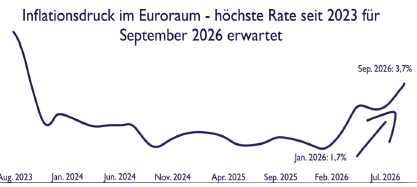
Sorgen um den Immobilienmarkt treiben auch zunehmend Deutschland um. Im kommenden Jahr wird für Kreditinstitute die Notwendigkeit entfallen, bestimmte Kapitalquoten als „Risikopuffer“ für Immobilienfinanzierungen vorzuhalten. Dies kann das Kreditangebot erhöhen. Aber langsam werden Finanzierungen fällig, die vor sechs bis zehn Jahren mit 0,5 bis 2% p. a. finanziert worden waren. Das könnte für erheblichen Verkaufsdruck sorgen, weil viele Immobilieninvestoren die höheren Zinsen nicht mehr bezahlen können und auch die EZB nicht signalisiert, von der restriktiven Zinspolitik abzuweichen. Ein Argument könnte in der kommenden Woche den Weg für weitere Zinserhöhungen erleichtern: Die Erwartung für Inflation im September 2026 – im Vergleich zu September 2025 – liegt bei 3,7%. Das ist fast doppelt so hoch wie der EZB-Zielwert. Im Oktober 2026 wird die deutsche Inflation wieder deutlich weniger hoch sein, weil sich die Bundesregierung entschieden hat, den Tankrabatt wieder einzuführen. Es ist fraglich, ob die Entlastung wirklich zu einem wirtschaftlichen Schub führt, auch weil der Staat nicht den Mut hat, die steuerlichen Mehreinnahmen durch den Preisanstieg an Verbraucher und Unternehmen vollumfänglich zurückzugeben. Aber möglicherweise sieht sich die deutsche Politik auf dem richtigen Weg, weil aktuell das Wirtschaftswachstum mit 1,3% deutlich höher als die bislang erwarteten 0,6% ausfällt. Ursächlich hierfür sind die staatlichen Investitionen aus dem Sondervermögen. Eine Belebung der deutschen Wirtschaft in der Breite bleibt aus. Dies zeigen einerseits die hohe Zahl an Firmeninsolvenzen und andererseits die schwache Entwicklung der deutschen Aktienmärkte. Der DAX ist in diesem Jahr nur rund 3,5% p. a. im Plus. Entsprechend spannend bleiben die weiteren politischen Entwicklungen, die nach einer Ablehnung der Pflegereform durch die SPD an diesem Wochenende zu einem Scheitern der Koalition auf Bundesebene führen könnten. Dieses Szenario ist zwar unwahrscheinlich, würde aber vermutlich auf der Aktienseite einen kleinen Schub geben und die Rentenmärkte aufgrund der damit verbundenen Ungewissheit zusätzlich belasten. Dort ist aber ein Zinsniveau erreicht, bei dem immer mehr Investoren in den Rentenmarkt umschichten. Wenn sichere Papiere wie erstklassige Unternehmensanleihen besser rentieren als Aktien lohnt sich das Risiko und die Schwankungsbreite nicht mehr. Deswegen bleibt es sinnvoll, moderat Aktiengewinne zu realisieren und in Anleihen umzuschichten. Dabei bleibt muss der Fokus aber auf einem aktiven Management – im Moment vor allem auf Ebene der Fristigkeiten – liegen. Die Schwankungen im Rentenmarkt sind teilweise immens. Aber hier gilt: Je kürzer die Laufzeit, desto geringer fallen die Marktbewegungen aus, sofern man auf erstklassige Emittenten setzt. Hier ist die Situation ähnlich wie im Jahr 2008 – unter der vermeintlich sicheren Oberfläche gären viele Anleihen, die bei anhaltend hohen Zinsen oder einem größeren Rücksetzer am Aktienmarkt unter Druck geraten werden. Auch hier hilft Schön & Co Kunden unsere jahrzehntelange Expertise und die von uns ergänzend erfolgte Beimischung von Platin und vor allem Silber.
Der Text ist unser sonntäglich erscheinendes Schön & Co-Marktupdate, für das Sie sich unter info@schoenco.de jederzeit kostenlos und unverbindlich.