Marktupdate 38/2026 Leitzinsen
Markus Schön, Sonntag 20. September 2026
DAS AKTUELLE GESCHEHEN
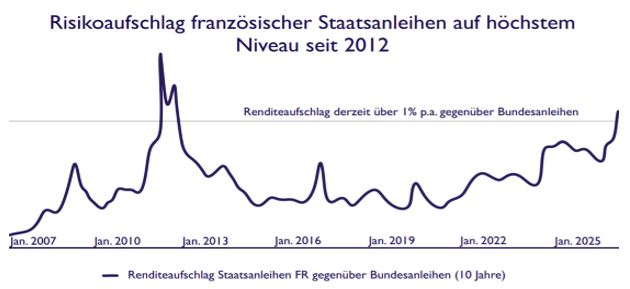
Die Verschuldungslage der USA hatten wir in diesem Zuge bereits dargestellt. Aber in Europa gibt es auch wieder ein besonders großes „Sorgenkind“. So muss Frankreich so hohe Zinsen wie zuletzt während der Euro-Schuldenkrise vor 15 Jahren zahlen. Der Aufschlag zu den – ebenfalls gestiegenen – deutschen Staatsanleihen beträgt 100 Basispunkte. Das bedeutet, dass Frankreich für zehn Jahre laufende Staatsanleihen 4,5% p. a. bezahlen muss, während Deutschland noch bei 3,5% p. a. liegt. Der starke Anstieg erklärt sich durch ein ausuferndes Haushaltsdefizit, das – ohne kaum durchsetzbare politische Reformen – nicht reduziert werden wird. Damit ist Frankreich darauf angewiesen, sich dauerhaft bei Banken und am Kapitalmarkt refinanzieren zu können. Das Risiko, diese Möglichkeit dauerhaft nicht mehr zu haben, steigt an, weil die Investoren die staatlichen Risiken stärker betrachten und gleichzeitig die Möglichkeit besteht, in andere Anleihen zu investieren. So ist der Geldbedarf im Technologiesektor ungebrochen hoch, auch wenn die Aktien in diesem Bereich durch Diskussionen zur Regulierung von KI in den vergangenen Tagen unter Druck kamen. Ebenso wie China steht der US-Präsident Donald Trump jeder Form der Regulierung ablehnend gegenüber. Das Risiko einer Super-Intelligenz, die eine Bedrohung für die Menschheit darstellen kann, sieht er als verschwindend gering, obwohl selbst wichtige Teile seiner Anhängerschaft auf eine Regulierung drängen. Entsprechend könnte dieses Thema sehr wichtig im Wahlkampf für die Zwischenwahlen im November 2026 sein. Zusammen mit der in den USA deutlich anziehenden Inflation wird wahrscheinlicher, dass die US-Republikaner keine Mehrheiten im US-Senat und US-Kongress mehr haben werden. Eigentlich wäre Trump dann eine „lame duck“.
DIE ERWARTUNG
Aber da Trump ohnehin eher autokratisch agiert, wäre der Einfluss eher begrenzt. Dennoch hat der US-Präsident verärgert auf die Zinserhöhung der US-Notenbank reagiert. Er wünscht sich einen Leitzins zwischen 1 und 1,5% p. a., der natürlich die Refinanzierung der USA deutlich verbilligen würde. Vielleicht hat Donald Trump aber auch auf die Zinsmärkte geschaut. Tatsächlich ist ein Anstieg der 10-Jahresrendite in den USA Richtung 6% p. a. möglich, da das Niveau von der Finanzkrise 2008 erreicht wurde. Das könnten der weltgrößte Schuldner nicht mehr verkraften. Dann droht eine massive Abwertung des US-Dollars und in der Folge ein Finanzcrash, auch weil große ausländische Gläubiger der USA wie Japan und China auf eine starke Abwertung der US-Währung mit Verkäufen reagieren werden. Um dieses Szenario zu vermeiden, waren – vereinfacht formuliert – vor einigen Wochen Stützungskäufe für die US-Währung der Notenbanken erfolgt. Vor allem ist aber aktuell für die US-Regierung die Umschichtung von lang in kurz laufende Verbindlichkeiten schwieriger geworden. Dabei spielt zwar die absolute Zinsdifferenz eine Rolle, aber viel entscheidender sind die Refinanzierungskosten. Mit steigenden Leitzinsen steigt auch die Zinsbelastung für die USA am kurzen Ende. Daran werden auch ggf. Ausweitungen der Intervention der Notenbank nichts ändern, wenn dann nicht kurzlaufende Staatsanleihen gekauft werden. Vereinzelt wird argumentiert, die höheren Zinsen würden die Attraktivität von Anleihen im Vergleich zu Aktien und Edelmetallen erhöhen. Letzteres ist nahezu auszuschließen, weil die Nachfrage nach physischen Edelmetallen – auch durch die Notenbanken selbst – sehr hoch ist. Ersteres ist teilweise wahrnehmbar. So stellt sich tatsächlich die Frage, ob beispielsweise eine Anleihe von Ferrari derzeit interessanter als die Aktie des Sportwagenherstellers ist. Aber selbst wenn 50% der Anlagen in Aktien in Anleihen umgeschichtet würden, wäre der Effekt auf Zinspapiere mehr als überschaubar. Börse wird vielfach mit Aktien gleichgesetzt. Aber es werden weit größere Volumen an Anleihen als an Aktien gehandelt. Deswegen war die Finanzkrise 2008 so dramatisch, weil der Schock von dem ungleich größeren Anleihemarkt ausging. Ein ähnliches Szenario ist denkbar, sofern die Notenbanken bei der Bekämpfung der Inflation alle anderen Rahmenbedingungen aus den Augen verlieren. Deswegen muss man die Laufzeiten aktiv gestalten und die Duration moderat senken, ohne komplett die Chance am Zinsmarkt zu verpassen. Deswegen ist aktives Management so wichtig, das natürlich auch die Risiken berücksichtigt. Deswegen meiden wir beispielsweise Staatsanleihen aus den USA oder Frankreich und reduzieren die Aktienquote leicht. Schließlich ist der DAX auf Jahressicht nur noch 3% und der Dow Jones lediglich rund 7% auf Jahressicht im Plus. Umso wichtiger sind Risikoabsicherungen wie Silber oder Platin. Vor allem Silber ist in dem eher schwachen Umfeld der vergangenen Handelswoche um fast 3% gestiegen. Entsprechend bieten sich Überlegungen an, die laufenden Erträge aus Anleihen konsequent in Silber und Platin – selektiv auch Kupfer – umzuschichten, um auf ein nervöser werdendes Marktumfeld vorbereitet zu sein.
Der Text ist unser sonntäglich erscheinendes Schön & Co-Marktupdate, für das Sie sich unter info@schoenco.de jederzeit kostenlos und unverbindlich.